Otázky k dani z príjmov spoločnosti, kedy odpovedať áno
Pri každej otázke z karty Daň z príjmov spoločnosti: kedy sa firmy týka, príklady a kde to zistíš.
Pri priznaní k dani z príjmov spoločnosti Robo počíta základ dane z denníka firmy. Niektoré veci, ktoré menia daň, však v účtovníctve nevidno. Na tie sa pýta. Tento návod pri každej otázke povie, kedy odpovedať áno a kedy nie, aj keď o daniach nevieš nič.
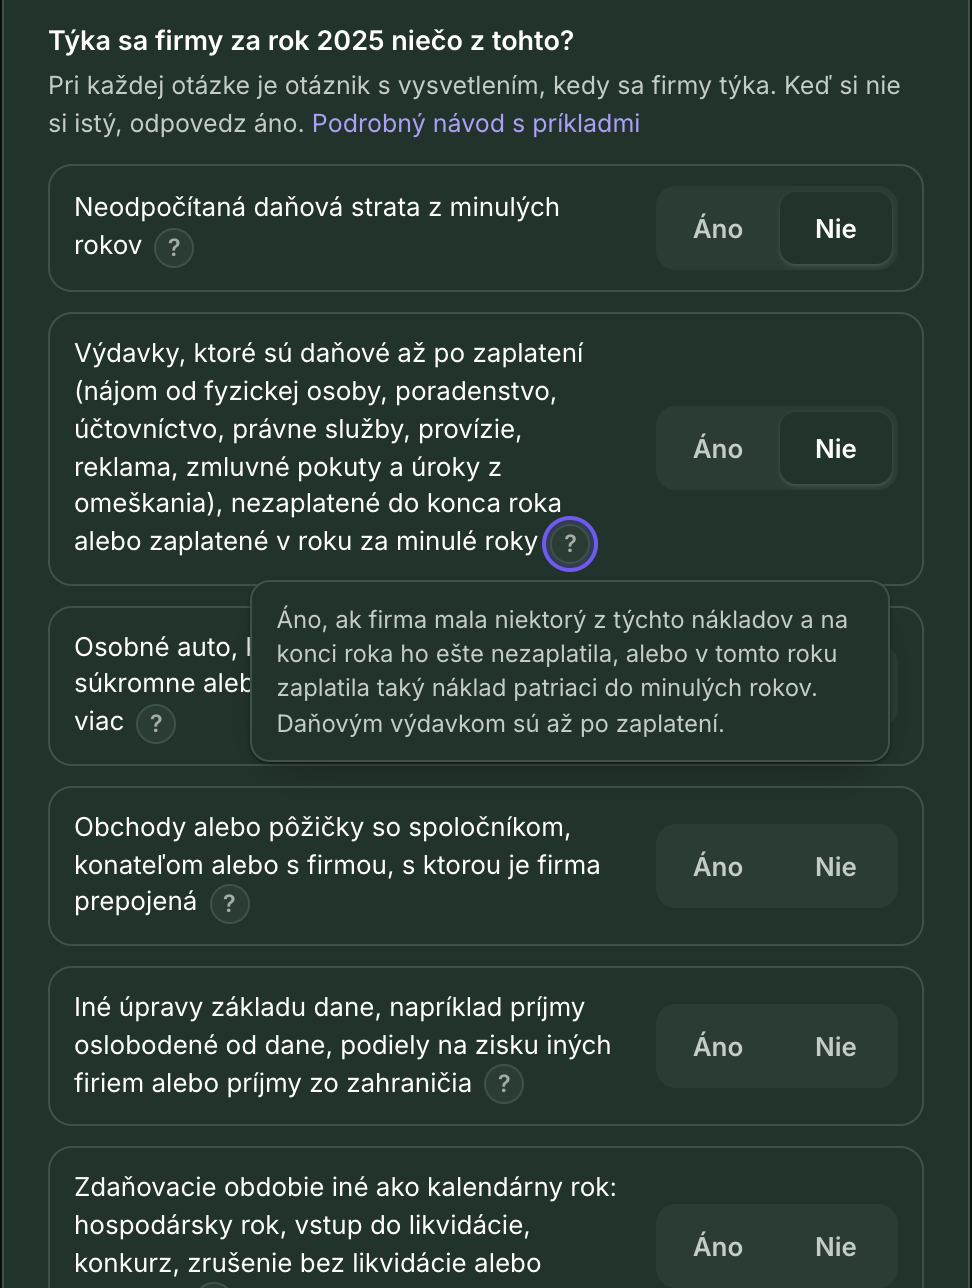
Otázky nájdeš v Nastaveniach, v záložke Účtovník Robo, v karte Daň z príjmov spoločnosti. Pri každej je otáznik s krátkym vysvetlením.
Ako odpovedať
- Nie znamená, že sa to firmy za daný rok netýka.
- Áno pri väčšine otázok znamená, že priznanie Robo nezostaví sám a pripraví ho účtovník. Výnimkou je chránená dielňa, tam áno výpočet zmení.
- Keď to nevieš isto, odpovedz áno. Zbytočné áno stojí len kontrolu človekom, zlé nie by sa podalo na úrad.
- Odpovedať treba na všetky otázky, inak sa priznanie nepripraví.
Predĺžená lehota na podanie
Priznanie spoločnosti sa podáva a daň platí do 31. marca po skončení roka. Firma si lehotu môže predĺžiť oznámením správcovi dane, podaným do 31. marca na tlačive Finančnej správy. Keď 31. marec padne na víkend alebo sviatok, stačí najbližší pracovný deň.
- Lehota sa predĺži najviac o 3 mesiace, teda do 30. júna.
- Pri príjmoch zo zahraničia najviac o 6 mesiacov, do 30. septembra. Firma to uvedie v oznámení a príjmy zo zahraničia potom musia byť v priznaní.
- Novou lehotou je vždy koniec mesiaca, ktorý firma v oznámení uvedie.
- V predĺženej lehote sa aj platí. Daň je splatná v novej lehote, nie 31. marca. Preddavky z tohto priznania sa platia až po nej.
- V tej istej lehote sa podáva aj účtovná závierka, predĺženie platí aj pre ňu.
- Firma v likvidácii alebo v konkurze si lehotu oznámením nepredĺži, o predĺžení rozhoduje správca dane na jej žiadosť.
V karte odpovedz áno a vyber mesiac z oznámenia, alebo nie. Podľa odpovede Robo dá termín do prípravy, prehľadu, príkazu na úhradu, kalendára aj pripomienok, pri priznaní aj pri závierke. Pri oprave priznania vyberie opravné podanie do konca predĺženej lehoty a dodatočné po nej. Bez odpovede platí 31. marec a po ňom sa Robo na lehotu spýta.
Robo oznámenie za firmu nepodáva ani neoveruje, spolieha sa na odpoveď v karte.
Otázky jedna po druhej
Neodpočítaná daňová strata z minulých rokov
Áno, ak firme v niektorom z predchádzajúcich rokov vyšla daňová strata (záporný základ dane) a ešte ju celú neodpočítala.
Nie, ak firma bola vždy v zisku, je v prvom roku, alebo stratu už odpočítala.
Kde to zistíš: v priznaniach za minulé roky, v riadku so základom dane.
Výdavky, ktoré sú daňové až po zaplatení (nájom od fyzickej osoby, poradenstvo, účtovníctvo, právne služby, provízie, reklama, zmluvné pokuty a úroky z omeškania), nezaplatené do konca roka alebo zaplatené v roku za minulé roky
Niektoré náklady sú daňovým výdavkom až keď ich firma zaplatí, napríklad nájomné, poradenské a právne služby, provízie za sprostredkovanie, zmluvné pokuty a úroky z omeškania.
Áno, ak:
- firma mala taký náklad v roku, ale do 31. decembra ho nezaplatila,
- alebo v roku zaplatila taký náklad, ktorý patril do minulého roka.
Nie, ak firma také náklady nemala, alebo ich všetky zaplatila v tom istom roku.
Príklad: faktúru za účtovníctvo za december prijala firma v decembri a zaplatila v januári. Za tento rok odpovedz áno.
Osobné auto, ktoré firma používa aj súkromne alebo ktorého cena je 48 000 € a viac
Áno, ak:
- firma má osobné auto, ktoré sa používa aj súkromne, napríklad konateľ ním jazdí cez víkend alebo na dovolenku,
- alebo firma má osobné auto so vstupnou cenou 48 000 € a viac.
Nie, ak firma osobné auto nemá, alebo ho používa výhradne na podnikanie a stálo menej ako 48 000 €.
Obchody alebo pôžičky so spoločníkom, konateľom alebo s firmou, s ktorou je firma prepojená
Áno, ak firma v roku:
- kupovala alebo predávala spoločníkovi, konateľovi alebo ich blízkym,
- obchodovala s inou firmou, ktorú ovládajú tí istí ľudia,
- požičala od nich peniaze alebo im požičala.
Nie, ak firma obchodovala len s cudzími firmami a ľuďmi. Bežná mzda alebo odmena konateľa sem nepatrí.
Iné úpravy základu dane, napríklad príjmy oslobodené od dane, podiely na zisku iných firiem alebo príjmy zo zahraničia
Áno pri čomkoľvek inom, čo mení základ dane, napríklad:
- firma dostala príjem oslobodený od dane alebo dotáciu,
- dostala podiel na zisku z inej firmy,
- mala príjem zo zahraničia,
- tvorila rezervy alebo odpisovala pohľadávky.
Nie, ak firma mala len bežné príjmy a náklady zo svojej činnosti.
Zdaňovacie obdobie iné ako kalendárny rok: hospodársky rok, vstup do likvidácie, konkurz, zrušenie bez likvidácie alebo premena
Áno, ak:
- firma má hospodársky rok, teda účtovný rok, ktorý nezačína 1. januára,
- firma vstúpila do likvidácie alebo je na ňu vyhlásený konkurz,
- firma zanikla bez likvidácie, zlúčila sa, splynula alebo sa rozdelila.
Nie, ak firma účtuje od januára do decembra a nič z toho sa nestalo. Tak odpovedá väčšina malých firiem.
Minimálna daň z niektorého z troch predchádzajúcich rokov vyššia ako vtedajšia daň, ktorú treba teraz započítať
Firma, ktorá mala nízky zisk alebo stratu, platí minimálnu daň. Rozdiel medzi minimálnou daňou a skutočnou daňou si môže v nasledujúcich troch rokoch započítať.
Áno, ak firma za niektorý z troch predchádzajúcich rokov zaplatila minimálnu daň vyššiu, ako bola jej vypočítaná daň, a tento rozdiel chce teraz započítať.
Nie, ak firma minimálnu daň nikdy neplatila, alebo rozdiel už započítala.
Kde to zistíš: v priznaní za minulé roky v riadku 830.
Firma prevádzkuje chránenú dielňu alebo chránené pracovisko, alebo je registrovaný sociálny podnik
Áno, ak firma prevádzkuje chránenú dielňu alebo chránené pracovisko, ktoré uznal úrad práce, alebo je registrovaný sociálny podnik. Taká firma minimálnu daň neplatí. Robo s tým priznanie zostaví a v tlačive to vyznačí.
Nie vo všetkých ostatných prípadoch.
Aspoň pätinu zamestnancov firmy tvorili za rok ľudia so zdravotným postihnutím
Áno, ak priemerný evidenčný počet zamestnancov so zdravotným postihnutím bol za rok aspoň 20 % z priemerného evidenčného počtu všetkých zamestnancov, napríklad aspoň jeden z piatich. Taká firma platí polovicu minimálnej dane (§ 46b ods. 3 zákona o dani z príjmov). Robo ju spočíta a v tlačive to vyznačí.
Nie, ak firma zamestnancov nemala alebo ich so zdravotným postihnutím bolo menej ako pätina.
Správca dane firme povolil splátkový kalendár na zaplatenie dane
Áno, ak správca dane rozhodnutím povolil firme platiť daňový nedoplatok v splátkach alebo jeho platenie odložil a platilo to v tomto roku. Taká firma nie je mikrodaňovník (§ 2 písm. w) zákona o dani z príjmov) a priznanie to nesmie vyznačiť. Mikrodaňovníkom nie je ani firma, ktorej prvé zdaňovacie obdobie bolo kratšie ako 12 mesiacov, to Robo zistí z dňa vzniku sám.
Nie, ak firma o splátkový kalendár nežiadala alebo jej ho správca dane nepovolil.
Keď je odpoveď áno
Robo pri objednávke povie, čo zatiaľ nepočíta, a priznanie pripraví účtovník. Ak si nevieš rady, napíš nám cez Podporu.
Podiel zaplatenej dane: 1 % alebo 2 %
Spoločnosť môže v priznaní určiť, že časť zaplatenej dane pošle správca dane neziskovej organizácii. Firmu to nestojí nič navyše, podiel ide z dane, ktorú aj tak platí. Na otázku treba odpovedať, aj keď nechceš, lebo nie je tiež vyhlásenie v priznaní.
- Podiel je 1 % dane. 2 % môže firma poukázať, ak za rok a do termínu priznania darovala neziskovým organizáciám aspoň 0,5 % dane. Dary zadaj v poli Dary neziskovým organizáciám.
- Každý prijímateľ musí dostať aspoň 8 €. Pri malej dani sa podiel poukázať nedá a Robo to v priznaní vyznačí.
- Prijímateľ musí byť v registri prijímateľov, ktorý zverejňuje Notárska komora. Z neho opíš IČO a názov. Robo zapíše najviac piatich prijímateľov.
- Sumu pri prijímateľovi môžeš nechať prázdnu, Robo podiel rozdelí rovným dielom.
Príklad: daň firmy je 2 000 €, dary nemala. Môže poukázať 20 €, jednej organizácii celých 20 €, alebo dvom po 10 €.
Napíš nám. Odpovedá človek z tímu. Účet na to nepotrebuješ.