Otázky k dani z príjmov živnostníka, kedy odpovedať áno
Pri každej otázke z karty Daň z príjmov: kedy sa ťa týka, príklady a kde to zistíš.
Pri dani z príjmov sa Robo pýta na veci, ktoré z tvojich faktúr a úhrad nevidí. Každá otázka mení, koľko dane zaplatíš, alebo či ti vôbec patrí úľava. Tento návod ti pri každej povie, kedy odpovedať áno a kedy nie, aj keď o daniach nevieš nič.
Otázky nájdeš v Nastaveniach, v záložke Účtovník Robo, v karte Daň z príjmov. Pri každej je otáznik s krátkym vysvetlením.
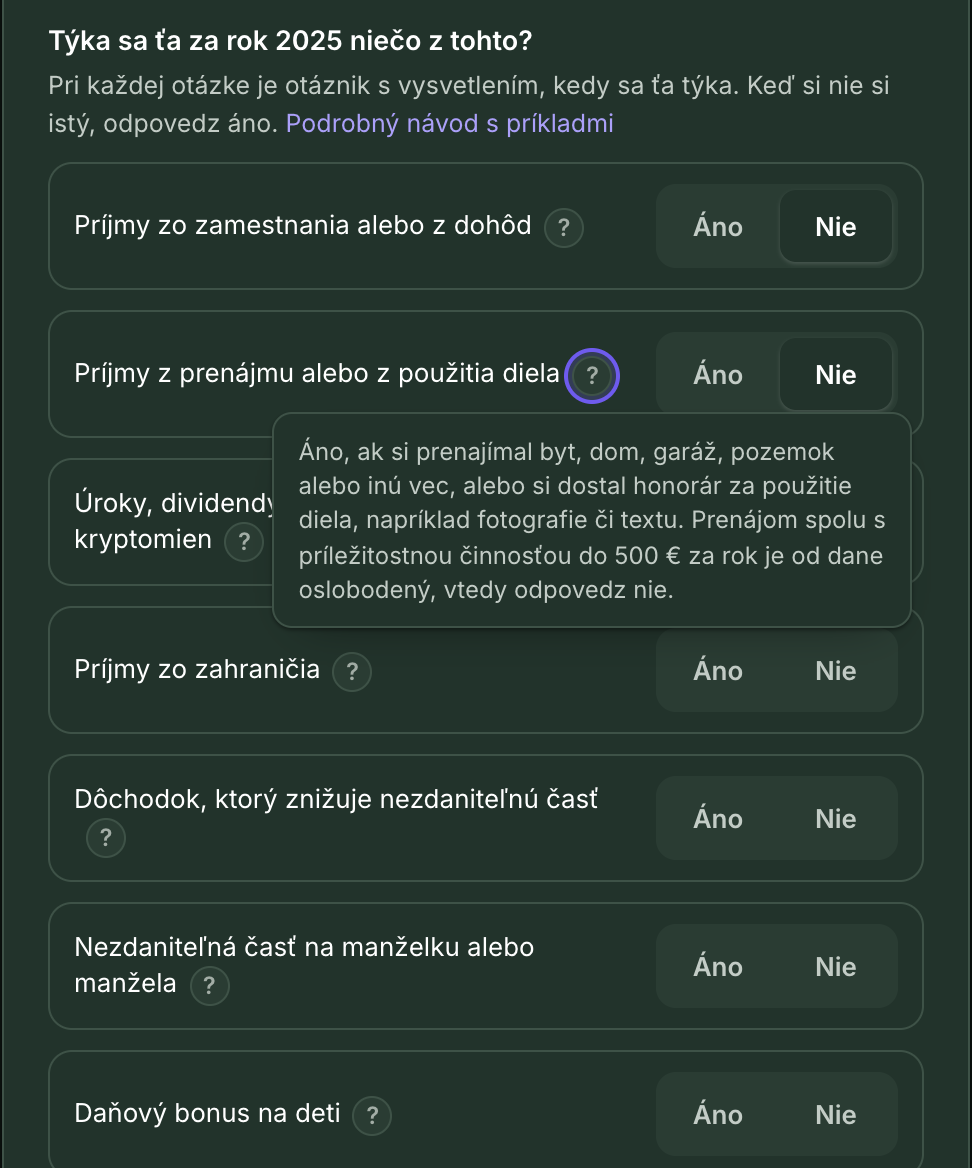
Ako odpovedať
- Nie znamená, že sa ťa to za daný rok netýka. Robo potom počíta, akoby to nebolo.
- Áno pri deťoch a pri manželke alebo manželovi Robo spočíta sám: doplníš meno, rodné číslo a mesiace a v súhrne hneď vidíš bonus alebo nezdaniteľnú časť.
- Áno pri ostatných otázkach Robo zatiaľ nepočíta. Priznanie ti pripraví náš účtovník za cenu položky do 5 pracovných dní: napíš nám cez Podporu, správa sa pod otázkou predvyplní sama. Priznanie si môže pripraviť aj tvoje účtovníctvo, pod otázkou je PDF pre neho.
- Keď nevieš, ako odpovedať, prečítaj si vysvetlenie pri otázke nižšie, alebo nám napíš cez Podporu, pomôžeme ti rozhodnúť.
- Odpovedať treba na všetky otázky. Kým niektorá ostane bez odpovede, priznanie sa nepripraví.
Príjmy mimo faktúr v SimFa
Príjmy z podnikania Robo spočíta z úhrad tvojich faktúr v SimFa. Karta sa preto pýta, či ti za podnikanie prišli peniaze aj inak, napríklad hotovosť od klienta bez faktúry alebo úhrady faktúr z iného programu. Odpovedať treba áno alebo nie, bez odpovede sa priznanie nepripraví. Pri áno zadaj sumu za celý rok, Robo ju pripočíta k úhradám.
Preddavky na daň z príjmov
Preddavky na daň nie sú odvody do Sociálnej ani zdravotnej poisťovne. Platia sa finančnej správe na účet s predčíslím 500208 a platí ich len ten, komu za predošlý rok vyšla daň nad 5 000 €. V prvých rokoch podnikania je odpoveď takmer vždy nie.
- Mesačné platby zdravotnej poisťovni sú preddavky na zdravotné poistenie, tie patria medzi poistné vyššie v karte.
- Keď sa suma preddavkov na daň rovná poistnému alebo preddavkom na zdravotné poistenie, Robo sa zastaví a spýta sa, či je to naozaj tak. Potvrdiť ju môžeš zaškrtnutím pod sumou.
Predĺžená lehota na podanie
Priznanie sa podáva a daň platí do 31. marca po skončení roka. Lehotu si môžeš predĺžiť oznámením správcovi dane, ktoré podáš do 31. marca na tlačive Finančnej správy. Keď 31. marec padne na víkend alebo sviatok, stačí najbližší pracovný deň.
- Lehota sa predĺži najviac o 3 mesiace, teda do 30. júna.
- Pri príjmoch zo zahraničia najviac o 6 mesiacov, do 30. septembra. Uvedieš to v oznámení a príjmy zo zahraničia potom musia byť v priznaní.
- Novou lehotou je vždy koniec mesiaca, ktorý v oznámení uvedieš.
- V predĺženej lehote sa aj platí. Daň je splatná v novej lehote, nie 31. marca. Preddavky z tohto priznania sa platia až po nej.
V karte odpovedz áno a vyber mesiac z oznámenia, alebo nie. Podľa odpovede Robo dá termín do prípravy, prehľadu, príkazu na úhradu, kalendára aj pripomienok. Pri oprave priznania vyberie opravné priznanie do konca predĺženej lehoty a dodatočné po nej. Bez odpovede platí 31. marec a po ňom sa Robo na lehotu spýta.
Robo oznámenie za teba nepodáva ani neoveruje, spolieha sa na tvoju odpoveď.
Platiteľ DPH počas celého roka?
Odpovedz áno, len ak registrácia platiteľa DPH trvala od 1. januára do 31. decembra. Keď začala alebo skončila počas roka, alebo registrácia nebola vôbec, odpovedz nie. Celoročný platiteľ DPH nemôže uplatniť paušálne výdavky 60 %, takže Robo priznanie nezostaví.
Kde to zistíš: v Nastaveniach firmy pri platiteľovi DPH alebo v rozhodnutí o registrácii pre DPH.
Otázky jedna po druhej
Príjmy zo zamestnania alebo z dohôd
Áno, ak v roku popri živnosti prišla aj mzda alebo odmena:
- z pracovnej zmluvy, aj na polovičný úväzok alebo u iného zamestnávateľa,
- z dohody o vykonaní práce, o pracovnej činnosti alebo o brigádnickej práci študentov.
Nie, pri príjmoch len zo živnosti.
Kde to zistíš: zamestnávateľ ti vydá potvrdenie o zdaniteľných príjmoch.
Príjmy z prenájmu alebo z použitia diela
Áno, ak si:
- prenajímal byt, dom, garáž, pozemok alebo inú vec,
- dostal honorár za použitie diela, napríklad za fotografiu, text alebo hudbu.
Nie, bez prenájmu a bez honorára. Príjem z prenájmu spolu s príležitostnou činnosťou do 500 € za rok je od dane oslobodený, vtedy tiež odpovedz nie. Autorský honorár sa počíta vždy.
Úroky, dividendy, predaj majetku alebo kryptomien
Áno, ak si v roku:
- predal akcie, podielové listy, kryptomeny alebo podiel vo firme,
- predal nehnuteľnosť,
- mal úroky, z ktorých nikto nezrazil daň (napríklad pôžička kamarátovi).
Nie, pri úrokoch len z účtu alebo vkladu v slovenskej banke a dividendy zo slovenskej firmy. Z tých daň zrazila banka alebo firma a do priznania nepatria. Pri predaji nehnuteľnosti či akcií po dlhšom čase môže byť príjem oslobodený, to však posúdi účtovník, preto odpovedz áno.
Príjmy zo zahraničia
Áno, ak zdroj príjmu bol v zahraničí, napríklad:
- práca v zahraničí,
- prenájom nehnuteľnosti v cudzine,
- úroky alebo dividendy zo zahraničného účtu či od zahraničného brokera.
Nie, ak ti zahraniční odberatelia platili za tvoju živnosť vykonávanú na Slovensku. To je bežný príjem zo živnosti a Robo ho už počíta.
Dôchodok, ktorý znižuje nezdaniteľnú časť
Áno, ak si na začiatku roka poberal starobný, predčasný starobný alebo výsluhový dôchodok, aj zo zahraničia, alebo ti ho priznali spätne. Dôchodok znižuje nezdaniteľnú časť základu dane, o ktorú sa daň znižuje.
Nie, bez dôchodku, alebo keď ti začal až počas roka (nie spätne). Invalidný dôchodok sem nepatrí.
Nezdaniteľná časť na manželku alebo manžela
Áno, ak chceš znížiť daň o nezdaniteľnú časť na manžela alebo manželku, ktorí s tebou žijú v domácnosti a mali v roku nízky alebo žiadny príjem. Patrí len za mesiace, na začiatku ktorých platila aspoň jedna z podmienok:
- starostlivosť o vlastné dieťa do 3 rokov, pri dlhodobo nepriaznivom zdravotnom stave dieťaťa do 6 rokov,
- peňažný príspevok na opatrovanie,
- evidencia uchádzačov o zamestnanie na úrade práce,
- zdravotné postihnutie alebo ťažké zdravotné postihnutie.
Robo ju spočíta, keď doplníš meno, rodné číslo, vlastný príjem za rok, počet mesiacov a podmienku. Vlastný príjem je príjem znížený o povinné poistné: mzda, materské, dôchodok či dávka v nezamestnanosti. Rodičovský príspevok, prídavok na dieťa ani štipendium sa doň nerátajú. Za rok 2025 je plná suma 5 260,61 €, znižuje sa o vlastný príjem a pri vyššom základe dane aj o jeho štvrtinu.
Nie, ak nie si v manželstve, manžel či manželka mali bežný príjem, alebo túto úľavu nechceš uplatniť.
Daňový bonus na deti
Áno, ak chceš uplatniť daňový bonus na vyživované deti, ktoré s tebou žijú v domácnosti.
Robo bonus spočíta, keď pri každom dieťati doplníš meno, rodné číslo z rodného listu alebo kartičky poistenca a mesiace, keď dieťa žilo s tebou.
- 100 € mesačne do 15 rokov, ešte za mesiac 15. narodenín,
- 50 € mesačne od 15 do 18 rokov, naposledy za mesiac 18. narodenín,
- už za mesiac narodenia,
- najviac časť základu dane podľa počtu detí: 29 % pri jednom dieťati, 36 % pri dvoch, až 64 % pri šiestich a viac,
- pri základe dane nad 25 740 € (za rok 2025) sa bonus na každé dieťa znižuje o desatinu rozdielu.
Keď je bonus vyšší ako daň, rozdiel ti vyplatí správca dane na účet z karty, bez účtu poštovou poukážkou.
Nie, ak deti nemáš, bonus za ne uplatňuje druhý rodič (napríklad u svojho zamestnávateľa), alebo ho nechceš. Bonus na to isté dieťa môže uplatniť len jeden z rodičov.
Daňový bonus na úroky z úveru na bývanie
Áno, ak splácaš úver na bývanie z čias, keď ti ešte nebolo 35 rokov, a chceš si uplatniť daňový bonus na zaplatené úroky. Potvrdenie o zaplatených úrokoch ti vydá banka.
Nie, ak takýto úver nemáš alebo bonus neuplatňuješ.
Odpočet daňovej straty z minulých rokov
Áno, ak ti z podnikania v niektorom z predchádzajúcich rokov vyšla daňová strata a ešte nie je celá odpočítaná.
Nie, ak ti v minulých rokoch strata nevyšla, alebo je už odpočítaná.
Kde to zistíš: v priznaní za minulé roky, pri výsledku ako záporný základ dane.
Skutočné výdavky podľa daňovej evidencie alebo účtovníctva namiesto paušálnych 60 %
Pri živnosti si môžeš vybrať, ako výdavky uplatníš:
- paušálne, teda 60 % z príjmov, najviac 20 000 € za rok, bez dokladovania,
- skutočné, podľa bločkov a faktúr, keď vedieš daňovú evidenciu alebo účtovníctvo.
Áno, ak chceš uplatniť skutočné výdavky. Robo počíta len paušál.
Nie, ak chceš uplatniť paušálne výdavky. Paušál môže uplatniť len ten, kto skutočné výdavky neuplatní.
Príjmy z príležitostnej činnosti, predaja hnuteľných vecí, výhry alebo iné ostatné príjmy
Áno, pri príjme mimo živnosti, napríklad:
- za príležitostnú činnosť, na ktorú nemáš živnosť, napríklad občasný predaj vlastnoručne vyrobených vecí,
- výhru v súťaži alebo lotérii,
- predaj vecí, ktoré neboli tvoj osobný majetok,
- iný ostatný príjem.
Nie, bez takých príjmov. Príležitostná činnosť spolu s prenájmom do 500 € za rok je od dane oslobodená, vtedy tiež odpovedz nie.
Zásoby a pohľadávky (tabuľka 1b)
Pri paušálnych výdavkoch vedieš evidenciu príjmov, zásob a pohľadávok (§ 6 ods. 10 zákona o dani z príjmov). Priznanie ich uvádza v tabuľke 1b, na začiatku a na konci roka.
- Zásoby sú tovar a materiál na sklade, v nákupných cenách. Zadaj ich k 1. januáru a k 31. decembru. Bez zásob zadaj nulu, prázdne pole znamená, že ešte nevieme, a priznanie sa nepripraví.
- Pohľadávky sú faktúry, ktoré ti odberatelia ešte nezaplatili. Robo ich zráta z faktúr v SimFa: čo z nich ostávalo nezaplatené k 31. decembru predchádzajúceho roka a k 31. decembru roka, po dobropisoch. Zálohové faktúry sa nerátajú.
- Ak vznikali faktúry aj v inom programe, ich nezaplatené sumy doplň medzi pohľadávky mimo SimFa. Rovnako faktúry v cudzej mene, tie Robo nezaráta.
Podiel zaplatenej dane (2 %)
Priznanie obsahuje vyhlásenie o podiele zaplatenej dane (XII. oddiel). Daň sa tým nezvyšuje, časť z nej pošle správca dane tomu, koho určíš. Karta sa pýta na dve veci a odpovedať treba na obe, aj nie sa do priznania zapíše.
- Organizácii (§ 50 zákona o dani z príjmov): 2 % dane jednému prijímateľovi zo zoznamu, ktorý každý rok zverejňuje Notárska komora. Zadaj jeho IČO a názov. S aspoň 40 hodinami dobrovoľníckej činnosti a písomným potvrdením je to 3 %, potvrdenie priložíš k priznaniu.
- Rodičom (§ 50aa): 2 % dane každému rodičovi, ktorý bol k 31. decembru poberateľom starobného dôchodku alebo invalidného či výsluhového dôchodku po dôchodkovom veku. Zadaj rodné číslo, priezvisko a meno, pri rodičovi bez slovenského rodného čísla dátum narodenia. Peniaze vyplatí Sociálna poisťovňa.
- Podiel musí byť aspoň 3 €. Pri nižšej dani sa poukázať nedá, priznanie vyznačí, že postup neuplatňuješ, a Robo to povie v príprave.
- Podiel sa poukazuje podľa priznania podaného v lehote, dodatočné priznanie ho nemení. Ak dodatočné priznanie daň znižuje, pripraví ho účtovník: o rozdiel poukázaného podielu sa znižuje preplatok.
Keď je odpoveď áno
Bonus na deti a nezdaniteľnú časť na manželku alebo manžela Robo spočíta sám. Pri ostatných otázkach ti priznanie pripraví náš účtovník za cenu položky do 5 pracovných dní: pod otázkou klikni na Napísať podpore, správa sa predvyplní. Ak priznanie robí tvoje účtovníctvo, stiahni mu pod otázkou PDF s tým, čo Robo nespracuje. Pri neistote nám napíš cez Podporu, pomôžeme ti rozhodnúť.
Napíš nám. Odpovedá človek z tímu. Účet na to nepotrebuješ.