Účtovná závierka: čo vyplniť v karte a ako odpovedať na otázky
Údaje do závierky, daň, rozdelenie výsledku, stravné poukážky a všetky otázky o úplnosti a poznámkach s príkladmi.
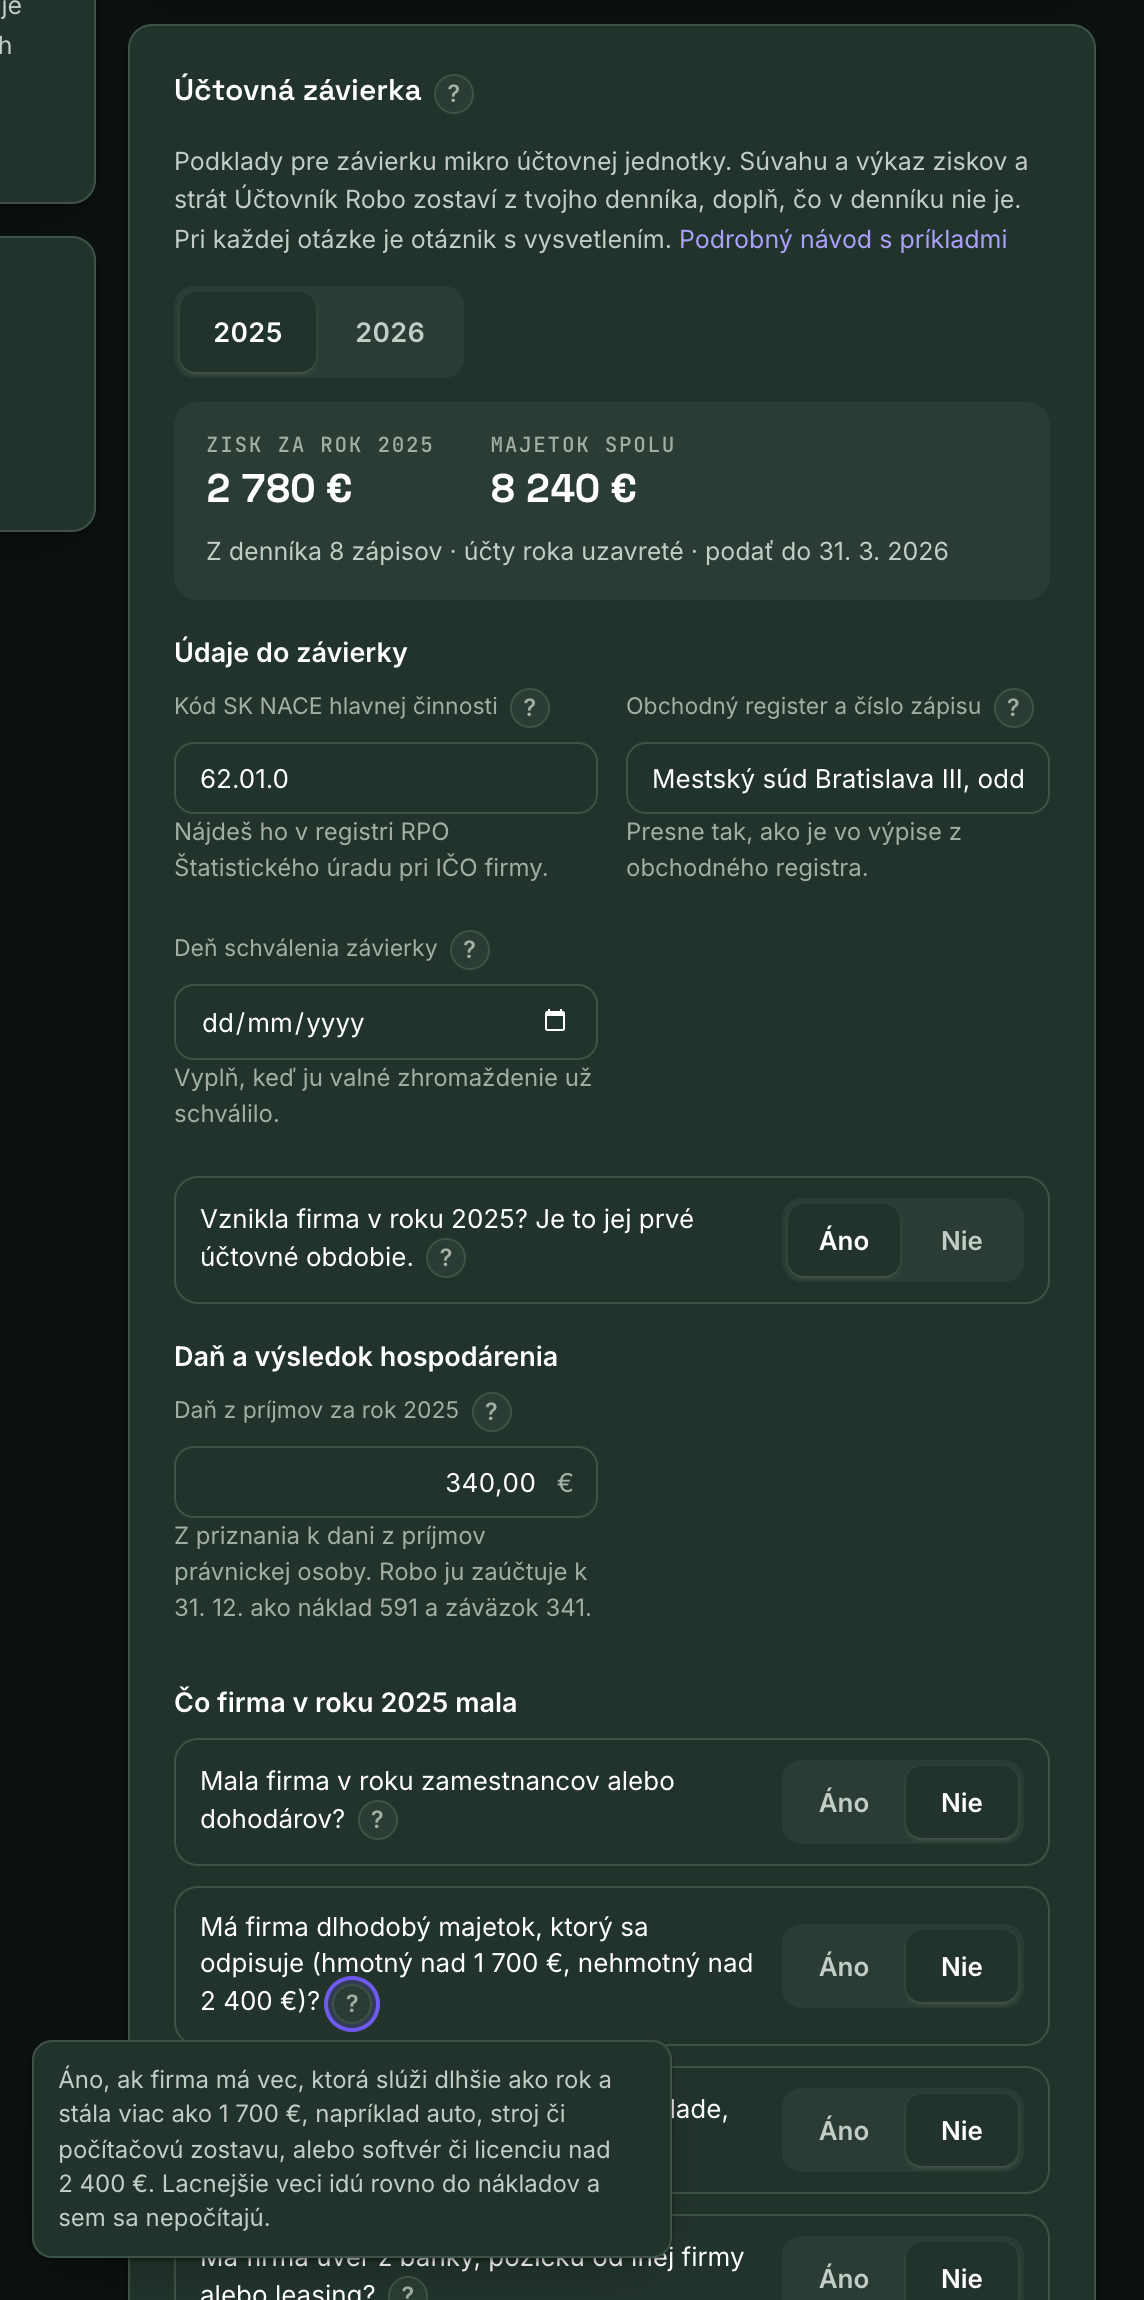
Karta Účtovná závierka zbiera podklady pre závierku mikro účtovnej jednotky: súvahu, výkaz ziskov a strát a poznámky. Súvahu a výkaz Účtovník Robo zostaví z tvojho denníka. V karte doplníš len to, čo v denníku nie je.
Nájdeš ju v Nastaveniach, v záložke Účtovník Robo. Pri každom poli a otázke je otáznik s krátkym vysvetlením.
Kedy to potrebuješ
Závierku zostavuje spoločnosť, ktorá účtuje podvojne, typicky s. r. o., po skončení každého roka. Podáva sa spolu s priznaním k dani z príjmov právnickej osoby, bežne do konca marca. Keď je termín priznania predĺžený, posúva sa aj závierka.
Predpoklad je, že Robo za rok zaúčtoval všetky mesiace. Karta v súhrne ukáže výsledok, majetok, počet zápisov a termín podania.
K závierke dostaneš aj hlavnú knihu roka so stavmi k otvoreniu, obratmi po mesiacoch a stavmi k 31. 12. a denník roka podľa dňa prípadu, oba v CSV. Prehľad závierky ukáže všetky zápisy, ktoré schválenie pridá, aj uzavretie účtov a otvorenie ďalšieho roka.
Sumy v závierke sú v celých eurách. Každý riadok súvahy sa zaokrúhli zo zostatkov presne a rozdiel zo zaokrúhlenia, najviac 1 €, Robo dorovná vo výsledku hospodárenia. Väčší rozdiel závierku zastaví, lebo zvyčajne znamená chybu v knihách.
Rok závierky
Hore vyberieš rok. Najčastejšie je to minulý rok, ktorý práve skončil.
Údaje do závierky
Kód SK NACE hlavnej činnosti
Štatistický kód toho, čím sa firma hlavne zaoberá, v tvare 62.01.0. Nájdeš ho v registri právnických osôb Štatistického úradu podľa IČO firmy. Ak ho Robo pozná zo závierky za minulý rok, ponúkne ho a uložením ho potvrdíš.
Obchodný register a číslo zápisu
Súd, oddiel a vložka presne ako vo výpise z obchodného registra, napríklad Mestský súd Bratislava III, oddiel Sro, vložka 12345/B.
Deň zostavenia závierky
Deň, keď štatutárny orgán závierku zostavil a podpísal. Ak pole necháš prázdne, Robo uvedie deň, keď závierku spracuje. Závierka sa zostavuje až po konci roka a schváliť ju možno až v deň zostavenia alebo neskôr, inak by ju formulár finančnej správy odmietol.
Deň schválenia závierky
Závierku schvaľuje valné zhromaždenie, pri jedinom spoločníkovi on sám. Ak ešte schválená nie je, pole nechaj prázdne. Do registra sa uloží aj neschválená a schválená sa doplní neskôr.
Vznikla firma v tomto roku?
- Áno, ak firma vznikla zápisom do obchodného registra v roku závierky. Závierka potom nemá stĺpec minulého obdobia a nová firma v prvom roku neplatí minimálnu daň.
- Nie, ak firma existovala už predtým a účtovala inde. Vtedy doplníš výkaz ziskov a strát za minulý rok.
Ak máš v SimFa aj minulý rok, karta sa to nepýta: stĺpec minulého obdobia aj začiatočné zostatky vezme Robo z minulej závierky.
Daň a výsledok hospodárenia
Daň z príjmov
Daň zo svojho priznania k dani z príjmov právnickej osoby za ten istý rok. Zadaj ju aj keď je nula. Robo ju zaúčtuje k poslednému dňu roka ako náklad 591 a záväzok 341.
Ak priznanie počítaš v karte Daň z príjmov spoločnosti, Robo daň ponúkne a pri rozdiele medzi priznaním a kartou ti ukáže tlačidlo Použiť daň z priznania.
Rozdelenie výsledku minulého roka
Toto sa ukáže len vtedy, keď na účte 431 čaká zisk alebo strata minulého roka. Zadaj deň, keď o nich rozhodlo valné zhromaždenie, a na aké účty sa výsledok rozdelil. Rozdeľ celú sumu.
- Zisk najčastejšie ostane ako nerozdelený zisk 428, alebo sa vyplatí spoločníkom ako podiel, účet 364.
- Strata sa najčastejšie prevedie na neuhradenú stratu 429, alebo sa uhradí z nerozdeleného zisku 428.
Príklad: firma mala za minulý rok zisk 5 000 €. Valné zhromaždenie rozhodlo vyplatiť spoločníkovi 3 000 € a zvyšok nechať vo firme. Pridáš dva riadky: 364 so sumou 3 000 € a 428 so sumou 2 000 €. Pri výplate podielu na zisku sa zráža daň, poraď sa o nej s účtovníkom.
Výkaz ziskov a strát za minulý rok
Len pre firmu, ktorá predtým účtovala inde. Opíš riadky zo závierky za minulý rok v celých eurách. Závierku nájdeš v predošlom účtovníctve alebo v registri účtovných závierok podľa IČO. Prázdne riadky sa uložia ako nula a súčty Robo dopočíta.
Stravné poukážky
Toto sa ukáže firme, ktorá mala v roku zamestnancov alebo stravné poukážky. Zadaj hodnotu poukážok, ktoré firma k 31. 12. ešte nevydala zamestnancom, podľa inventúry k tomuto dňu. Ak neostala žiadna, zadaj nulu.
Odpoveď je povinná, keď Robo v roku našiel faktúru v kategórii Stravné poukážky, zrážku za poukážky v mzdách alebo poukážky, ktoré ostali z minulého roka. Firma, ktorá poukážky nedáva, pole nechá prázdne.
Robo účtuje poukážky zjednodušene, faktúru pri kúpe rovno do nákladov 527. Poukážky, ktoré zamestnanci ešte nedostali, však nie sú náklad roka, sú to ceniny. Závierka ich preto k 31. 12. preúčtuje z 527 na 213 Ceniny a k 1. 1. ďalšieho roka ich vráti do nákladov, kde sa minú spolu s ďalšími poukážkami. Preúčtovať sa dá najviac toľko, koľko je v nákladoch na účte 527.
Príklad: firma v decembri kúpila poukážky za 1 200 € a do konca roka rozdala zamestnancom poukážky za 900 €. Zadáš 300 €. Náklady roka budú o 300 € nižšie a v súvahe bude 300 € medzi finančnými účtami. K 1. 1. sa 300 € vráti do nákladov nového roka.
Veľkosť účtovnej jednotky
Robo zostavuje závierku mikro účtovnej jednotky. Mikro je firma, ktorá neprekročí aspoň dve z hraníc: majetok 450 000 €, čistý obrat 900 000 € a priemerne 10 zamestnancov. Podľa zákona o účtovníctve rozhodujú dva predchádzajúce roky: mikro firma prestane byť mikro až po dvoch rokoch po sebe nad hranicami. Nová firma ostáva mikro aj v roku po vzniku.
Roky v SimFa Robo posúdi sám zo závierky a miezd. Za roky mimo SimFa sa karta opýta, napríklad či mala firma minulý rok priemerne viac ako 10 zamestnancov. Keď firma prekročila hranice v minulom aj bežnom roku, príprava upozorní, že od ďalšieho roka bude malá účtovná jednotka.
Čo firma v roku mala
Deväť otázok o veciach, ktoré Robo do závierky zatiaľ nezaúčtuje. Keď odpovieš áno, závierku za teba nezostaví a pripraví ju účtovník. Bez týchto otázok by závierka tvrdila úplnosť, ktorú nikto neoveril.
Zamestnanci v pracovnom pomere alebo na dohodu
Áno, ak mala firma v roku zamestnanca v pracovnom pomere, aj na kratší úväzok, alebo niekoho na dohodu o vykonaní práce, o pracovnej činnosti či o brigádnickej práci študentov.
Ak vedieš mzdy v SimFa, odpoveď áno závierku ani priznanie nezastaví. Robo overí, že mzdy sú schválené za každý mesiac, v ktorom firma mala zamestnancov, a že osobné náklady vo výkaze sedia so schválenými mzdami. Mesiace bez miezd vypíše príprava v Účtovníkovi Robovi. Keď záväzky voči zamestnancom, poisťovniam a daňovému úradu k 31. 12. nie sú len mzdy za december, príprava to ukáže ako upozornenie, typicky ide o nezaplatenú platbu.
Do poznámok Robo napíše priemerný prepočítaný počet zamestnancov zo schválených miezd: úväzky prepočítané na plný pracovný čas, priemer mesiacov účtovného obdobia. Dohodári sa do počtu nerátajú, ich odmeny však v osobných nákladoch sú. Rovnaké číslo rozhodne aj o hranici 10 zamestnancov mikro účtovnej jednotky.
Mzdy a dohody mimo SimFa
Áno, ak firma spracovala niektoré mzdy alebo dohody mimo SimFa, napríklad v inom mzdovom programe či v externom účtovníctve, alebo vyplácala odmenu konateľovi. Takú závierku pripraví účtovník. Mzdy a dohody spracované v SimFa sa nepočítajú, Robo ich zaúčtuje sám. Konateľ, ktorý za funkciu nič nedostáva, sa nepočíta.
Dlhodobý majetok
Áno, ak má firma vec, ktorá slúži dlhšie ako rok a stála viac ako 1 700 €, napríklad auto, stroj či počítačovú zostavu, alebo softvér či licenciu nad 2 400 €. Taký majetok sa odpisuje.
- Príklad áno: firma kúpila dodávku za 18 000 €.
- Príklad nie: notebook za 1 200 € ide rovno do nákladov.
Zásoby na sklade
Áno, ak na konci roka ostal na sklade nepredaný tovar alebo materiál kúpený na predaj či výrobu. Kancelárske potreby a materiál spotrebovaný počas roka sa nepočítajú.
Úvery, pôžičky a leasing
Áno, ak firma spláca úver z banky, pôžičku od inej firmy alebo má vec na finančný leasing. Pôžička od spoločníka, označená pri pohybe na bankovom účte, sa nepočíta, tú Robo pozná.
Hotovosť mimo SimFa
Áno, ak firma prijímala alebo platila hotovosť a tieto príjmy a výdavky v SimFa zapísané nie sú. Úhrady faktúr v hotovosti zapísané v SimFa sú v poriadku.
Doklady a platby mimo SimFa
Áno, ak má firma ďalší bankový účet, ktorého výpisy v SimFa nie sú, doklady, ktoré v SimFa nie sú, alebo vyúčtovanie cestovných náhrad mimo SimFa.
Platby vopred a rezervy
Áno, ak firma zaplatila za niečo, čo z väčšej časti patrí do budúceho roka, alebo má tvoriť rezervu, napríklad na nevyčerpanú dovolenku.
- Príklad áno: v novembri firma zaplatila ročné poistenie na ďalších dvanásť mesiacov.
- Príklad nie: mesačné predplatné softvéru.
- Rezervu na zostavenie závierky a daňového priznania zaúčtuje Robo sám k 31. 12. vo výške ceny objednávky a k 1. 1. ju zruší, na ňu sa odpoveď nevzťahuje.
Cudzia mena na konci roka
Áno, ak na konci roka ostala nezaplatená faktúra v cudzej mene, napríklad v USD alebo CZK, alebo má firma účet v cudzej mene.
Poznámky k závierke
Z odpovedí Robo napíše poznámky Úč MÚJ 3-01, ktoré sa k závierke prikladajú. Pri väčšine malých firiem je správne: pri pokračovaní v činnosti áno, pri ostatných šiestich nie. Keď odpovieš inak, Robo túto časť poznámok nenapíše a opis pripraví účtovník, lebo vymyslený opis by bol horší než žiadny.
Konsolidovaná závierka
Áno len vtedy, keď je firma dcérskou spoločnosťou inej firmy, ktorá za celú skupinu zostavuje konsolidovanú závierku. Bežná s. r. o. vlastnená ľuďmi odpovie nie.
Pokračovanie v činnosti
Áno, ak firma neplánuje skončiť, zrušiť sa ani vstúpiť do likvidácie.
Dotácie a príspevky
Áno, ak firma dostala napríklad eurofondy, príspevok z úradu práce, príspevok na energie alebo inú podporu zo štátu či obce. Tržba od štátnej inštitúcie za tovar alebo službu dotáciou nie je.
Výnimočné náklady a výnosy
Áno pri nezvyčajnej jednorazovej udalosti, napríklad predaji časti podniku, škode po požiari či povodni alebo veľkej náhrade škody. Bežné výkyvy tržieb sa nepočítajú.
Pôžičky konateľovi a nevyúčtované peniaze
Áno, ak firma požičala peniaze konateľovi, ručila za jeho dlh, alebo si konateľ či spoločník vybral peniaze z firmy na súkromné účely a do konca roka ich nevrátil ani nevyúčtoval.
Povinnosti mimo súvahy
Áno, ak firme z uzavretých zmlúv vzniknú výdavky v ďalších rokoch, napríklad nájom alebo leasing na roky dopredu, ak ručí za cudzí dlh alebo vedie súdny spor. Bežné služby s mesačnou výpoveďou sa nepočítajú.
Služby vo verejnom záujme
Áno len vtedy, keď firma na základe výlučného alebo osobitného práva od štátu či obce prevádzkuje napríklad verejnú dopravu, vodáreň alebo odvoz odpadu. Bežná firma odpovie nie.
Zabezpečené záväzky
Áno, ak je záväzok firmy zabezpečený, napríklad zálohom (nehnuteľnosť, auto, pohľadávky), zmenkou, ručením tretej osoby alebo prevodom práva. Bežné faktúry dodávateľov zabezpečené nie sú. Záväzky splatné o viac ako päť rokov Robo vie z pôžičiek so splatnosťou a do poznámok ich napíše sám.
Zmena účtovných metód
Áno, ak firma od tohto roka účtuje inak ako doteraz, napríklad zmenila spôsob účtovania zásob alebo odpisovania. Firma, ktorá prvý rok účtuje v SimFa po inom účtovníkovi a nič nemenila, odpovie nie.
Uloženie a čo ďalej
Klikni na Uložiť podklady. Pod tlačidlom karta vypíše, čo k závierke ešte chýba, alebo povie, že podklady sú úplné. Potom objednáš Účtovnú závierku v Účtovníkovi Robovi.
Robo zostaví súvahu a výkaz ziskov a strát, overí ich proti oficiálnej schéme, napíše poznámky v PDF a pripraví návod na podanie. Po schválení zaúčtuje daň a rozdelenie výsledku, uzavrie účty roka a otvorí nový rok.
Ak si nevieš rady, napíš nám cez Podporu.
Napíš nám. Odpovedá človek z tímu. Účet na to nepotrebuješ.