Režim DPH: osem otázok, ktoré sa z dokladov zistiť nedajú
Ako spoznať, či tvoja firma používa osobitný režim DPH, s príkladmi pri každej otázke.
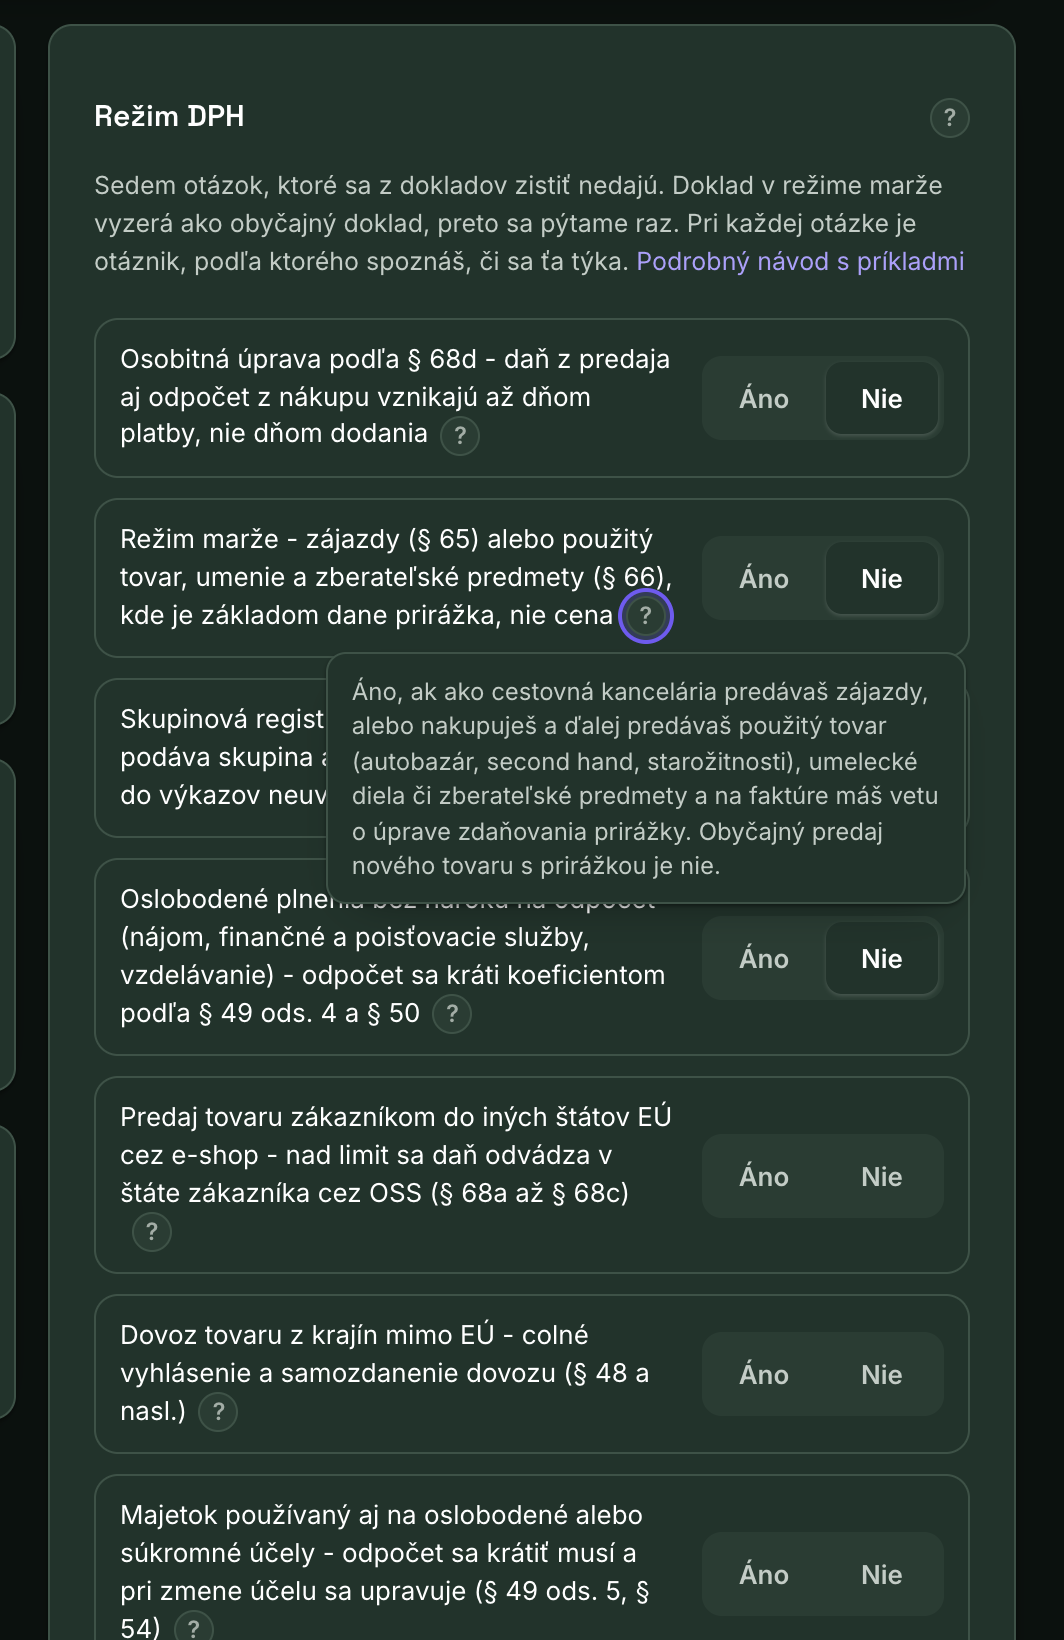
Karta Režim DPH má osem otázok áno alebo nie. Robo sa nimi uistí, že tvoja firma nepoužíva žiadny osobitný režim DPH a nepredáva mimo SimFa cez vlastnú pokladnicu. Doklad v osobitnom režime totiž vyzerá ako obyčajná faktúra a tržby z pokladnice v SimFa nie sú, z dokladov sa to zistiť nedá.
Nájdeš ju v Nastaveniach, v záložke Účtovník Robo. Karta sa ukáže len platiteľovi DPH. Pri každej otázke je otáznik s krátkym vysvetlením.
Prečo sa na to pýtame
Priznanie k DPH a kontrolný výkaz Robo zostavuje podľa bežného režimu: daň vzniká dňom dodania (keď klient zaplatí vopred, z platby dňom platby), odpočet podľa prijatej faktúry a základom dane je cena. Osobitný režim tieto pravidlá mení v každom mesiaci, nie raz za rok. Priznanie zostavené bežným spôsobom by preto bolo nesprávne v každom období.
Kým na všetkých osem otázok neodpovieš, priznanie k DPH nezostavíme. Bez odpovede by vzniklo s predpokladom, ktorý nikto nepotvrdil. Keď pribudne nová otázka, Robo sa na ňu opýta aj teba, ak ostatné odpovede už máš.
Ako odpovedať
Pri väčšine firiem je správna odpoveď nie na všetky otázky. Ak robíš služby alebo predávaš tovar firmám a ľuďom na Slovensku a každý predaj fakturuješ v SimFa, odpovedz osemkrát nie a máš hotovo.
Odpovede platia, kým ich nezmeníš. Zmeň ich, keď sa zmení tvoje podnikanie, napríklad keď začneš prenajímať byt bez DPH alebo predávať cez e-shop do zahraničia.
Platba po prijatí (§ 68d)
Áno len vtedy, ak táto úprava bola tvoje rozhodnutie. Spoznáš to podľa vety na tvojich vystavených faktúrach: „osobitná úprava uplatňovania dane na základe prijatia platby". Pri nej daň z predaja aj odpočet z nákupu vznikajú až dňom zaplatenia.
- Príklad áno: grafička s malým obratom si túto úpravu zvolila, aby DPH neplatila skôr, než jej klient zaplatí.
- Príklad nie: ak tú vetu na faktúrach nemáš, odpovedz nie.
Režim marže (§ 65, § 66)
Áno, ak základom dane nie je celá cena, ale len tvoja prirážka. Týka sa to cestovných kancelárií pri zájazdoch a predajcov použitého tovaru, umeleckých diel, zberateľských predmetov a starožitností. Na faktúre býva veta o úprave zdaňovania prirážky.
- Príklad áno: autobazár kúpi auto od súkromnej osoby a predá ho s DPH len z rozdielu cien.
- Príklad nie: obchod kupuje nový tovar od veľkoobchodu a predáva ho s prirážkou. To je bežný predaj, daň je z celej ceny.
Skupinová registrácia (§ 4b)
Áno, ak je firma členom skupiny pre DPH. Prepojené firmy vtedy majú jedno skupinové IČ DPH, priznanie podáva skupina a obchody medzi členmi sa do výkazov neuvádzajú. O takej registrácii rozhoduje daňový úrad, takže o nej určite vieš.
- Príklad nie: firma má vlastné IČ DPH pridelené len jej. To je väčšina firiem.
Oslobodené plnenia bez nároku na odpočet
Áno, ak popri predaji s DPH robíš aj niečo, čo je od dane oslobodené a odpočet pri tom nemáš. Najčastejšie:
- prenájom bytu alebo nebytových priestorov bez DPH,
- poistenie, úvery a iné finančné služby,
- vzdelávanie a zdravotná starostlivosť,
- predaj staršej stavby bez DPH.
Firma s takými plneniami si odpočet kráti koeficientom (§ 49 ods. 4, § 50), ktorý Robo zatiaľ nepočíta.
- Príklad áno: firma robí webstránky s DPH a zároveň prenajíma kancelárie bez DPH.
- Príklad nie: vývoz tovaru mimo EÚ a predaj firme s IČ DPH v inom štáte EÚ sú síce oslobodené, ale nárok na odpočet nechávajú celý. Pre tie odpovedz nie.
- Príklad nie: firma platí nájom za svoju kanceláriu alebo poistenie. Otázka sa pýta na to, čo firma poskytuje iným, nie na to, čo platí.
Predaj do EÚ cez OSS
Áno, ak predávaš tovar na diaľku súkromným osobám do iných štátov EÚ, typicky cez e-shop, a DPH z toho odvádzaš v štáte zákazníka cez osobitnú úpravu OSS. To nastane, keď predaj do EÚ za rok presiahne 10 000 €, alebo keď je to tvoje rozhodnutie aj pod týmto limitom.
- Príklad áno: e-shop s kozmetikou posiela balíky zákazníkom do Česka a Rakúska a je prihlásený do OSS.
- Príklad nie: predávaš len na Slovensku, alebo predávaš firmám s IČ DPH v inom štáte EÚ.
Dovoz tovaru z krajín mimo EÚ
Áno, ak dovážaš tovar z krajín mimo EÚ, napríklad z Číny, USA, Spojeného kráľovstva alebo Švajčiarska, a pri dovoze sa podáva colné vyhlásenie. DPH pri dovoze sa priznáva inak ako pri bežnom nákupe.
- Príklad áno: firma si objedná kontajner tovaru z Číny a preclí ho na Slovensku.
- Príklad nie: nákup tovaru od firmy z iného štátu EÚ nie je dovoz. Ani služby zo zahraničia, napríklad reklama alebo softvér, nie sú dovoz. Tie Robo spracuje sám.
Majetok používaný aj na iné účely
Áno, ak má firma majetok s nárokom na odpočet, napríklad byt, drahší stroj alebo počítač, ktorý používa aj súkromne alebo aj na oslobodené plnenia. Odpočet sa vtedy uplatňuje len pomerne a pri zmene používania sa upravuje (§ 49 ods. 5, § 54).
Osobné autá sem nepatria. Od 1. 1. 2026 do 30. 6. 2028 platí pri aute kategórie M1, L1e alebo L3e § 85n: pri zmiešanom použití sa z auta, nájmu, paliva, servisu, dielov a parkovného odpočíta 50 % DPH, pri aute výlučne na podnikanie s elektronickými záznamami o každej jazde celá. Ako firma auto používa, sa zadáva pri vozidlách v Nastaveniach a Robo podľa toho počíta priznanie, kontrolný výkaz aj zaúčtovanie.
- Príklad áno: byt vo vlastníctve firmy, ktorý slúži ako kancelária aj na bývanie.
- Príklad nie: auto, ktoré firma používa aj súkromne. To sa rieši pri vozidlách (§ 85n), nie touto otázkou.
Predaj cez vlastnú pokladnicu eKasa
Áno, ak predávaš cez vlastnú registračnú pokladnicu eKasa a tržby z nej nie sú v SimFa ako faktúry. Také tržby patria do riadkov 01 až 04 priznania (§ 78 ods. 7) aj do oddielu D.1 kontrolného výkazu. Z dokladov ich Robo nepozná, preto sa pri každom priznaní opýta na súhrn tržieb za obdobie.
- Príklad áno: kaderníctvo, obchod alebo reštaurácia, kde zákazník platí pri pokladnici a dostane bloček z eKasy.
- Príklad nie: zákazník ti v hotovosti zaplatí faktúru vystavenú v SimFa a bloček vydáš k nej. Taký predaj Robo pozná z faktúry.
Kde nájdeš súhrn tržieb z eKasy
V pokladnici eKasa si zobraz alebo vytlač mesačnú uzávierku, teda prehľadovú uzávierku za mesiac. Pri štvrťročnom platiteľovi ju sčítaj za všetky tri mesiace štvrťroka, pri viacerých pokladniciach za všetky. Z uzávierky opíš do prípravy Roba základ a DPH podľa sadzieb 23 %, 19 % a 5 % a prípadne tržby oslobodené od dane. Ak cez pokladnicu v období nebol žiadny predaj, zadaj nuly.
Robo zo súhrnu vyplní riadky 01 až 04 priznania, oslobodené tržby dá do riadku 13 a do oddielu D.1 kontrolného výkazu zapíše celkový obrat so základom a daňou. Úhrady faktúr v hotovosti, ku ktorým pokladnica vydala bloček, do súhrnu nepatria, tie sú vo výkaze už ako faktúry.
Keď je odpoveď áno
Pri otázkach okrem eKasy Robo priznanie k DPH nezostaví, lebo osobitný režim mení výpočet v každom období a podanie patrí účtovníkovi. Všetko ostatné ostáva: Exporty dokladov pre účtovníka fungujú ďalej a ostatné položky Roba si objednáš ako doteraz. Pri vlastnej eKase priznanie vznikne, Robo sa len v príprave opýta na súhrn tržieb.
Keď nevieš isto, či sa ťa niektorá otázka týka, napíš nám cez Podporu.
Napíš nám. Odpovedá človek z tímu. Účet na to nepotrebuješ.